从越南纺织业崛起看中国产业外迁 挑战、机遇与转型之路
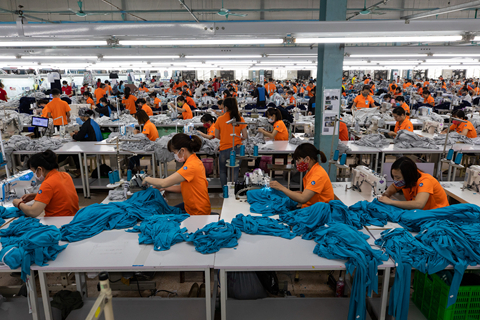
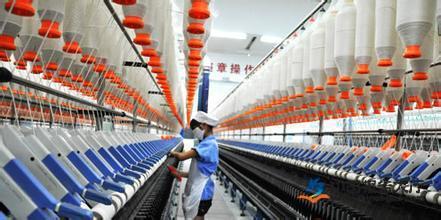
越南纺织服装业出口额持续攀升,成为全球纺织供应链中不可忽视的力量。这一现象背后,既有越南自身要素成本优势的驱动,也折射出中国纺织产业在全球分工调整中的外迁趋势。如何看待这一进程?它对中国经济意味着什么?本文将从越南纺织贸易的视角切入,剖析中国产业外迁的动因、影响与未来走向。
一、越南纺织业的崛起:数据与驱动力
越南纺织服装业是其出口支柱产业之一。据统计,越南纺织品服装出口额从2010年的约110亿美元增长至2022年的超440亿美元,占其总出口额的比重常年维持在12%—15%。美国、欧盟、日本和韩国是其主要市场。这种快速增长得益于多重因素:
- 劳动力成本优势:越南制造业平均月薪约为中国沿海地区的三分之一至二分之一,对劳动密集型的纺织业具有天然吸引力。
- 贸易协定红利:越南签署了《全面与进步跨太平洋伙伴关系协定》(CPTPP)、《越南—欧盟自由贸易协定》(EVFTA)等,许多产品享受零关税待遇,增强了出口竞争力。
- 地理与产业链配套:越南毗邻中国,便于承接面料、辅料等中间品进口,形成“中国供料+越南加工”的三角贸易模式。
- 政策激励:越南政府通过税收优惠、土地租金减免等措施大力吸引外资,三星、耐克、阿迪达斯等品牌代工厂纷纷布局。
二、中国纺织产业外迁的动因
中国纺织业向越南等东南亚国家转移,并非偶然。其背后是经济规律与外部环境共同作用的结果:
- 要素成本上升:中国人口红利消退,劳动力成本持续上涨,沿海地区纺织工人月薪普遍在4000—6000元,远超越南。土地、环保成本也在增加。
- 贸易摩擦与关税压力:中美贸易摩擦期间,美国对中国纺织品加征关税,迫使部分出口导向型企业将产能转移至越南,以规避关税壁垒。
- 产业升级的内在要求:中国正从“制造大国”向“智造强国”转变,纺织业作为传统劳动密集型产业,其外迁是产业结构优化、腾笼换鸟的必然过程。
- 全球供应链重组:疫情后,跨国企业推行“中国+1”策略,分散供应链风险,越南成为首选之地。
三、外迁对中国经济的影响:利弊并存
产业外迁是一把双刃剑。
挑战方面:
- 短期内可能导致部分低端岗位流失,影响就业,尤其是内陆地区承接产业转移尚未完全到位时。
- 纺织业上游的面料、纱线等中间品出口可能随之下滑,削弱中国在区域供应链中的核心地位。
- 若越南等國逐步完善本土产业链,减少对中国原料的依赖,中国纺织业的“链主”优势可能被稀释。
机遇方面:
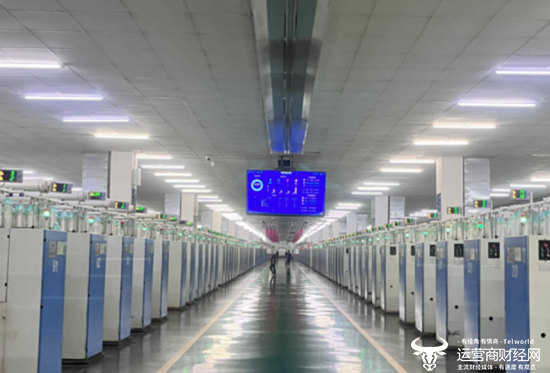
- 倒逼中国纺织业向高端化、智能化、绿色化转型,聚焦研发、设计、品牌等高附加值环节。
- 通过“一带一路”倡议和RCEP规则,中国可以将部分产能与越南等国的低成本优势结合,形成跨区域生产网络,实现互利共赢。
- 中国纺织机械、印染助剂、智能装备等上游产业可借此扩大出口,从“产品输出”转向“技术输出”。
四、越南纺织业的短板与中国的应对
尽管越南纺织业发展迅猛,但其短板同样明显:
- 原材料依赖进口:越南每年需从中国进口大量面料、纱线,本土印染、织造环节薄弱,难以形成完整闭环。
- 劳动力技能与效率:越南工人技能水平和劳动生产率仍低于中国,管理成本较高。
- 产业链配套不足:辅料、纽扣、拉链等仍依赖中国供应。
- 基础设施瓶颈:港口拥堵、电力供应不稳定等问题制约产能扩张。
对中国而言,这既是挑战也是机会。中国应:
- 巩固上游优势:保持面料、化纤、纺机等领域的全球竞争力,让越南等国的下游加工离不开中国供应。
- 推动智能制造:利用工业互联网、AI质检、柔性生产线等技术,提升国内纺织业效率,抵消人工成本上涨。
- 打造品牌与时尚话语权:从代工走向自主品牌,提升设计能力和文化输出,抢占全球价值链高端。
- 深化区域合作:通过RCEP、澜湄合作等机制,与越南等东南亚国家构建利益共享的产业链共同体。
五、
越南纺织业的兴起,是中国产业外迁的一个缩影,也是全球分工演进的正常现象。对中国而言,无需过度焦虑“产业空心化”,而应正视成本上升的现实,主动引导产业有序转移,同时加速自身转型升级。未来的竞争,不是看谁留住了更多低端工厂,而是看谁能在价值链上攀升得更高。中国纺织业若能实现从“规模扩张”到“质量引领”的蜕变,那么越南的崛起或许只是中国全球化布局中的一个新节点,而非终点。
如若转载,请注明出处:http://www.rlyph.com/product/37.html
更新时间:2026-10-03 15:03:19